В первом полугодии 2026 года проценты, которые Halyk Bank платит клиентам по вкладам и счетам, выросли на 21,6%, а проценты, которые он получает по кредитам, - на 12,2%. Чистый процентный доход почти не изменился: +2,6% (разбор отчёта). То же видно у Kaspi и Банка Центркредит. Причина общая - дорогие деньги после повышения базовой ставки Нацбанка до 18%. В этой статье разбираем, как менялась ставка, почему вклады дешевеют медленнее, чем она снижается, и когда давление на банки может ослабнуть - по данным Нацбанка и словам самих банков.
Банки отдают клиентам всё большую часть процентных доходов
Ниже - какая доля процентных доходов банка уходит на проценты клиентам и другим кредиторам, по кварталам. Чем выше доля, тем меньше банку остаётся.
| Банк | I квартал 2025 | II квартал 2025 | IV квартал 2025 | I квартал 2026 | II квартал 2026 |
|---|---|---|---|---|---|
| Halyk Bank (HSBK) | 48,2% | 52,3% | 54,9% | 53,8% | 55,3% |
| Kaspi.kz (KSPI) | 55,8% | 57,3% | 59,1% | 59,3% | 59,1% |
| Банк Центркредит (CCBN) | 51,7% | 52,8% | 51,6% | 53,8% | - |
У Halyk доля выросла за полтора года на 7 пунктов, у Kaspi - на 3. У Банка Центркредит она скачет от квартала к кварталу, отчёт за второй квартал 2026 года в базу пока не внесён. Квартальные цифры по каждому банку - на страницах Halyk Bank, Kaspi.kz и Банка Центркредит.
Как менялась базовая ставка
- До конца 2024 года ставка снижалась - до 14,25% к июлю 2024 года.
- Потом три повышения подряд: 15,25% в декабре 2024 года, 16,5% в марте 2025 года и 18% в октябре 2025 года. Нацбанк поднимал ставку вслед за инфляцией: в сентябре 2025 года цены за год выросли на 12,9%.
- 18% держались восемь месяцев, до июня 2026 года.
- В 2026 году три снижения: до 17% (решение 5 июня), 16,75% (24 июля) и 16,25% (4 сентября).
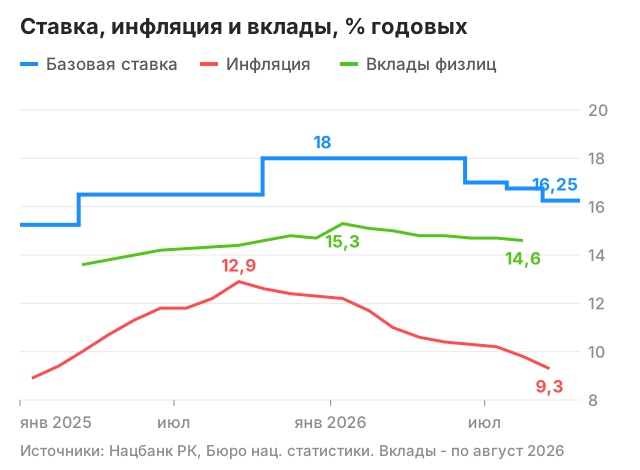
Инфляция с пика снизилась до 9,3% в сентябре 2026 года, но остаётся почти вдвое выше цели Нацбанка в 5%.
Почему вклады дешевеют медленнее ставки
С мая по август 2026 года базовая ставка снизилась на 1,75 пункта - с 18% до 16,25%. Средние ставки банков по вкладам за то же время:
| Вклады в тенге | Май 2026 | Август 2026 | Изменение |
|---|---|---|---|
| Базовая ставка | 18% | 16,25% | -1,75 п.п. |
| Компании | 16,8% | 15,7% | -1,1 п.п. |
| Население | 14,8% | 14,6% | -0,2 п.п. |
Данные Нацбанка за сентябрь выйдут 27 октября.
Почему так:
- Банки снижают ставки по вкладам постепенно и не все сразу. По мониторингу фонда гарантирования депозитов, в июне ставки пересмотрели 10 банков, в июле - 4. Kaspi снизил ставку по трёхмесячному вкладу с 20% до 19% и говорит, что основной эффект увидит в четвёртом квартале и в 2027 году.
- Уже открытые вклады доживают свой срок по старой ставке. Финансовый директор Halyk на звонке с инвесторами в августе оценил отставание в два-три квартала.
- Население меняет ставки слабее всего. По исследованию Нацбанка (июнь 2026), ставки по вкладам населения на 3-12 месяцев за год меняются примерно на четверть от изменения ставок на денежном рынке.
Для Halyk снижение ставок скорее выгодно: по словам банка, кредиты у него длиннее вкладов, поэтому стоимость вкладов пересматривается быстрее, чем доходность кредитов.
Что давит на банки, кроме ставки
- Минимальные резервные требования. С сентября 2025 по сентябрь 2026 года Нацбанк поэтапно повысил долю средств, которую банки обязаны держать в резерве. По словам председателя Нацбанка, резервы изымают до 7 трлн тенге свободных денег. У Halyk без этого доходность от кредитов и вложений после уплаты процентов по вкладам была бы 7,2% вместо 6,8%. Последний этап прошёл в сентябре 2026 года, поэтому во втором полугодии он ещё давит на доходы.
- Ограничения беззалоговых кредитов. Регулятор ограничил срок и сумму таких кредитов и запретил выдавать их тем, у кого просрочка больше 30 дней, а с 1 января 2027 года вводит лимит: долг не больше восьми годовых доходов. Беззалоговые кредиты в первом полугодии 2026 года выросли всего на 3,1% против 14,6% за весь 2025 год.
- Мораторий на продажу проблемных кредитов коллекторам продлён до 1 мая 2027 года. Плохие кредиты остаются на балансе банков: у Halyk их доля дошла до 8,6%.
Когда давление может ослабнуть
Сам Нацбанк быстрого снижения не обещает. 4 сентября он заявил, что "пространство для дальнейшего снижения ограничено", и повысил прогноз инфляции на 2027 год до 6,5-8,5%. Цель 5% Нацбанк теперь ждёт только в 2028 году. Среди рисков он называет рост тарифов на коммунальные услуги, цены на топливо и крупные государственные расходы в 2027-2029 годах.
Чего ждут другие:
- Аналитики в опросе Нацбанка (14 организаций, начало октября 2026) ждут ставку 15,9% на конец 2026 года и 13,3% на конец 2027 года.
- Финансисты в опросе Ассоциации финансистов Казахстана: большинство ждёт снижения на ближайшем заседании 23 октября, скорее всего до 16%.
- Финансовый директор Halyk считает реалистичным снижение ставки как минимум до 12% за два-три года, если не будет внешних потрясений.
- МВФ в июне 2026 года советовал держать жёсткую политику, пока инфляция уверенно не пойдёт к 5%.
Если ставка будет снижаться так, как ждут аналитики, а вклады будут дешеветь с отставанием в два-три квартала, заметное облегчение в процентных расходах банков стоит ждать в 2027 году, а не в отчётах за 2026 год. Это не гарантия: Нацбанк прямо говорит, что может сделать паузу или поменять направление, если инфляция снова ускорится. Почему именно 2027 год - расчёт по срокам кредитов и вкладов ниже.
Через сколько снижение ставки дойдёт до банков
Банк зарабатывает на разнице между ставкой по кредитам и ставкой по вкладам. Когда базовая ставка снижается, обе стороны дешевеют не сразу, а по мере того, как истекают старые договоры. Поэтому важно, на какие сроки банк выдаёт кредиты и на какие сроки к нему приходят вклады.
| Через сколько пересматривается ставка | Halyk: средства клиентов | Halyk: кредиты | Kaspi: вклады | Kaspi: кредиты |
|---|---|---|---|---|
| До 3 месяцев | 67% | 9% | 46% | 25% |
| 3-12 месяцев | 28% | 56% | 53% | 38% |
| Дольше года | 5% | 35% | 1% | 37% |
Halyk - договорные сроки на 30 июня 2026 года, Kaspi - сроки до пересмотра ставки на 31 декабря 2025 года (из отчётности банков по международным стандартам).
Что из этого видно:
- Вклады короче кредитов у обоих банков. У Halyk две трети средств клиентов - текущие счета и вклады до 3 месяцев, и почти всё остальное - до года. У Kaspi почти все вклады пересматриваются в пределах года, около трети приходится на трёхмесячный вклад, остальные в основном годовые.
- Кредиты дешевеют медленнее. У Kaspi все кредиты с фиксированной ставкой, средний срок - около 9 месяцев: снижение ставки дойдёт до них только через новые выдачи. У Halyk к ставке напрямую привязано лишь около 11% кредитов, а 35% портфеля длиннее года. Половина кредитов Halyk стоит в графе "3-12 месяцев" формально: туда банк относит и длинные кредиты, которые вправе отозвать с уведомлением за 10 месяцев.
- Значит, при снижении ставок расходы банков должны падать раньше доходов - на это и рассчитывает финансовый директор Halyk.
Но короткий срок вклада ещё не значит, что он подешевеет: как видно из таблицы выше, за лето ставки по вкладам населения почти не изменились - банки продлевают вклады почти по прежним ставкам, чтобы не потерять клиентов. У Halyk средняя ставка по средствам клиентов во втором квартале 2026 года даже выросла - до 10,1% против 10,0% в первом.
Ориентировочный график, если ставка будет снижаться так, как ждут аналитики в опросе Нацбанка (15,9% к концу 2026 года, 13,3% к концу 2027 года):
- Конец 2026 года. Дешевеют трёхмесячные вклады: Kaspi снизил ставку по ним на 1 пункт в августе. В отчётах за четвёртый квартал (выйдут в феврале-марте 2027 года) это может дать первые признаки остановки роста процентных расходов.
- Первое полугодие 2027 года. Истекают годовые вклады, открытые на пике ставок - осенью 2025 и весной 2026 года, когда население получало в среднем 15-15,3% годовых. Продлеваются они уже по новым ставкам. Это и есть основное облегчение - через 2-3 квартала после первого снижения, как и говорит Halyk. Увидеть его можно будет в отчётах за полугодие 2027 года, в августе.
- Второе полугодие 2027 года. Начинают дешеветь и кредиты, особенно короткие. Если к этому времени ставка снова не поднимется, разница между доходами и расходами банков стабилизируется на новом уровне.
Это оценка по срокам договоров, а не прогноз банков: сами банки таких сроков не называют, а Нацбанк может поставить снижение на паузу.
Что смотреть дальше
Ближайшие решения по базовой ставке - 23 октября и 4 декабря 2026 года. В ноябре выйдут отчёты банков за девять месяцев: главное, что в них смотреть, - перестала ли расти доля процентных доходов, которая уходит на проценты клиентам.
Материал не является инвестиционной рекомендацией. Источники: решения и пресс-релизы Национального банка РК, данные Бюро национальной статистики, отчёты и звонки с инвесторами Halyk Bank и Kaspi.kz, мониторинг Казахстанского фонда гарантирования депозитов.
Комментарии (0)
Чтобы оставить комментарий, пожалуйста войдите или зарегистрируйтесь
Пока нет комментариев. Будьте первым!