Halyk Bank (HSBK) опубликовал результаты за первое полугодие 2026 года (шесть месяцев, закончившихся 30 июня). Данные вышли 18 августа 2026 года. Отчётность неаудированная: компания Deloitte провела по ней обзорную проверку и 14 августа 2026 года не нашла оснований считать, что отчёты составлены с существенными нарушениями международных стандартов. Это не полный годовой аудит, а более быстрая проверка промежуточных данных.
Доходы выросли, а прибыль снизилась
Все доходы банка до вычета расходов (проценты по кредитам и вложениям, комиссии, страхование, операции с валютой) составили 1,80 трлн тенге - на 8,3% больше, чем годом ранее (1,67 трлн тенге). Но чистая прибыль за полугодие снизилась на 15,3% - до 447,6 млрд тенге против 528,6 млрд тенге в первом полугодии 2025 года.
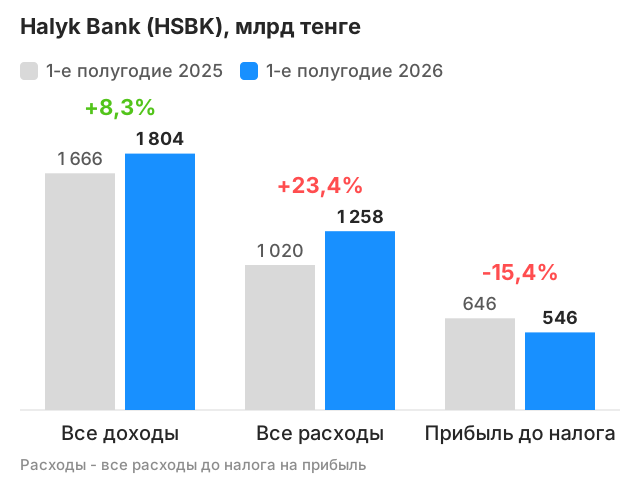
Главное в отчёте - расходы растут почти втрое быстрее доходов. Все доходы банка выросли на 8,3%, а все расходы до налога на прибыль - на 23,4%: с 1,02 трлн до 1,26 трлн тенге. Из 238 млрд тенге прироста расходов 140 млрд пришлось на проценты по счетам клиентов, 42,5 млрд - на резервы под возможные убытки, 8 млрд - на содержание банка.
| 1-е полугодие 2025 | 1-е полугодие 2026 | Изменение | |
|---|---|---|---|
| Все доходы | 1 665,7 млрд | 1 804,2 млрд | +8,3% |
| Все расходы до налога | 1 020,1 млрд | 1 258,3 млрд | +23,4% |
| Прибыль до налога | 645,6 млрд | 545,9 млрд | -15,4% |
Только во втором квартале (апрель-июнь) банк заработал 212,8 млрд тенге. Это на 16,1% меньше, чем во втором квартале 2025 года (253,6 млрд тенге), и на 9,4% меньше, чем в первом квартале 2026 года (234,8 млрд тенге).
Отдача на собственный капитал в пересчёте на год снизилась с 33,6% до 24,8%: грубо говоря, с каждого тенге капитала банк теперь зарабатывает около 25 тиын в год вместо 34.
Почему прибыль снизилась
Банк называет три причины: более жёсткие требования к резервам, ограничения в розничном кредитовании и рост ставок по счетам клиентов при прежних ставках по кредитам. По статьям отчёта (в порядке влияния на прибыль):
- Проценты клиентам растут быстрее процентов по кредитам. Процентные расходы выросли на 21,6% (+140 млрд тенге), процентные доходы - на 12,2%. Чистый процентный доход почти не изменился: +2,6%, до 657,6 млрд тенге.
- Резервы под возможные убытки выросли на 69% - до 104,0 млрд тенге. Банк говорит, что это в рамках его годового прогноза.
- Страховой бизнес ушёл в минус: -6,1 млрд тенге против +25,8 млрд годом ранее. Причину банк не раскрывает.
- Разовые доходы прошлого года не повторились: прочие доходы упали на 58%, до 13,2 млрд тенге.
- Комиссии упали на 19,6% - до 54,5 млрд тенге. Больше половины снижения дал рост комиссионных расходов (+15,1%, плюс 7,0 млрд), его банк в пресс-релизе не объясняет. Комиссионные доходы снизились на 5,4% (минус 6,2 млрд) по двум причинам:
- меньше доходов от покупок в рассрочку: регулятор ужесточил требования, банк стал строже проверять заёмщиков, поэтому таких покупок и комиссий с них стало меньше;
- НДС постепенно перекладывается на клиентов за часть банковских услуг.
- Расходы на содержание банка выросли на 5,5% - до 154,6 млрд тенге: зарплаты, IT и НДС.
Налог на прибыль снизился вслед за прибылью: 98,3 млрд тенге против 117,0 млрд годом ранее.
Баланс на конец июня 2026 года
На 30 июня 2026 года активы банка составляли 22,04 трлн тенге: на 5,4% больше, чем на конец 2025 года, и на 4,0% больше, чем на конец марта. Обязательства - 18,39 трлн тенге, собственный капитал - 3,64 трлн тенге.
Капитал за полгода вырос на 4,1% (на начало года было 3,50 трлн тенге), но за второй квартал снизился на 2,6% (на конец марта - 3,74 трлн тенге): 18 мая началась выплата дивидендов за 2025 год - 30,1 тенге на акцию, всего 328 млрд тенге. Банк сам называет выплату дивидендов причиной снижения коэффициентов достаточности капитала во втором квартале: на 30 июня они составили 19,0% против 21,0% на конец марта при обязательном минимуме от 9,5% до 12% в зависимости от коэффициента.
Кредиты клиентам (после вычета резервов) - 13,27 трлн тенге: на 13,0% больше, чем год назад, на 1,2% больше, чем в начале года, и на 4,0% больше, чем в конце марта. Средства клиентов - 14,87 трлн тенге (плюс 3,7% с начала года): за год вклады физических лиц выросли на 10,5%, юридических лиц - на 5,4%. Доля проблемных кредитов (третья стадия по международным стандартам) достигла 8,6%. Банк объясняет это продолжающимся мораторием на продажу проблемных розничных кредитов коллекторским агентствам и более медленным ростом розничного портфеля.
В мае и июне банк также разместил облигации в долларах США под 3,5% годовых на бирже Astana International Exchange: выпущенные долговые бумаги за полугодие выросли на 22,2% - до 1,19 трлн тенге.
Дивиденды
В 2026 году банк платит дивиденды дважды. В апреле собрание акционеров утвердило 30,1 тенге на акцию (328 млрд тенге) за 2025 год, выплата - с 18 мая. 20 августа внеочередное собрание утвердило ещё 28,09 тенге на акцию (всего 306,6 млрд тенге) из нераспределённой прибыли прошлых лет, выплата - с 7 сентября. На звонке с инвесторами руководство объяснило, что вторую выплату решили сделать раньше, чем годом ранее, в третьем квартале, в знак уверенности в результатах банка. Даты и размеры выплат - в календаре дивидендов.
Что дальше
Банк подтвердил большинство ориентиров на 2026 год и ухудшил один - по комиссионным доходам:
- чистая прибыль - около 1 трлн тенге (за 2025 год - 1,06 трлн, за полугодие 2026 - 447,6 млрд);
- отдача на собственный капитал - около 29% годовых (за полугодие - 24,8%);
- доходность от кредитов и вложений после уплаты процентов по вкладам - около 6,8% (за полугодие - 6,8%);
- рост кредитов клиентам - от 9% до 12% за год (за полугодие - 1,2%);
- комиссионные доходы - снижение примерно на 10% (прежний ориентир - рост на 5-10%, за полугодие - минус 19,6%);
- доля расходов в доходах - от 18% до 20%, стоимость риска по кредитам - около 1,5%.
Чтобы уложиться в ориентир по прибыли, во втором полугодии банку нужно заработать около 552 млрд тенге - заметно больше, чем в первом. Финансовый директор объясняет, что ожидает поддержки от снижения процентных ставок, сильных результатов по валютным операциям и торговле ценными бумагами, восстановления комиссий (во втором квартале они уже выросли к первому) и страхового результата. Главные факторы неопределённости - сохранение давления на доходность из-за резервных требований, ограничения в розничном кредитовании и доля проблемных кредитов.
Полные квартальные показатели Halyk Bank в динамике - на странице квартальной отчётности компании.
Комментарии (0)
Чтобы оставить комментарий, пожалуйста войдите или зарегистрируйтесь
Пока нет комментариев. Будьте первым!